فرمول مهار ترامپ با شوک خزانه داری
پیروزی دموکراتها در کنگره به معنای پایان تهدید واشنگتن نیست؛ چرا تنگه هرمز ضامن «بازدارندگی پایدار» ایران باقی میماند؟
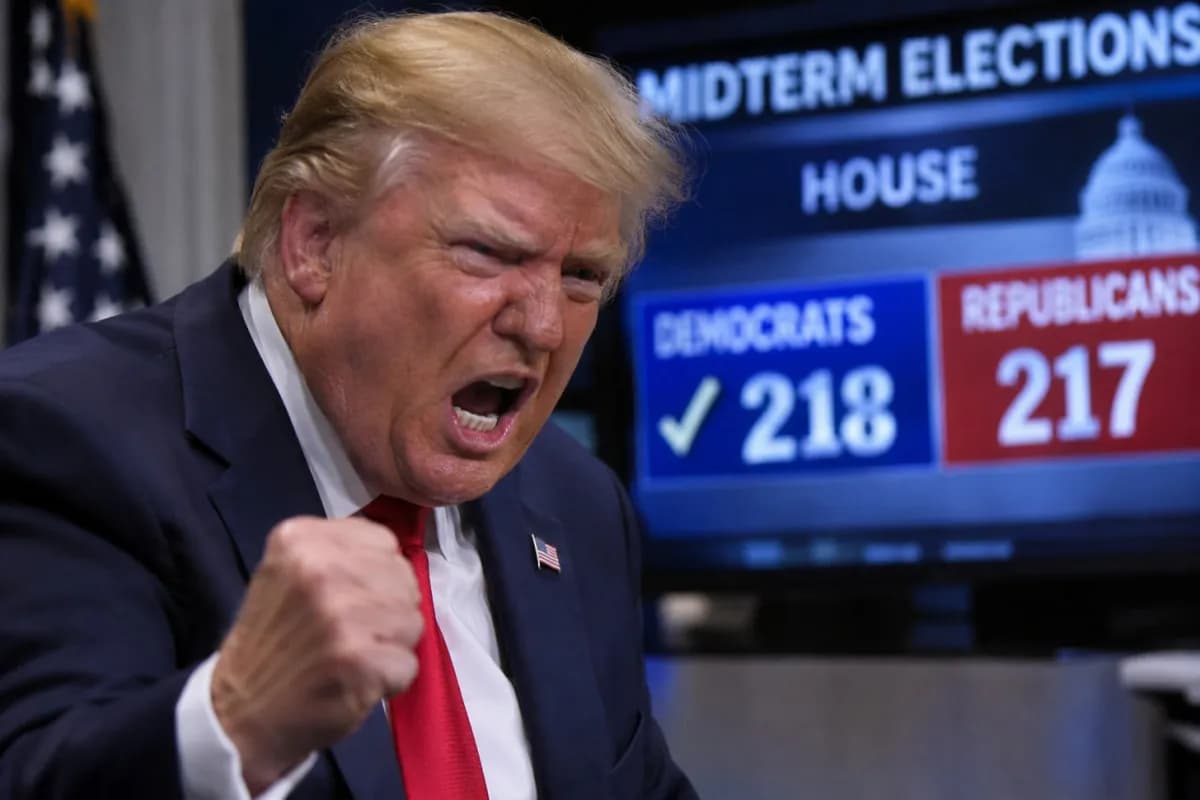
تغییر ریل قدرت در کنگره آمریکا پس از انتخابات میاندورهای ۳ نوامبر و شکست سنگین جمهوریخواهان، محصول مستقیم زلزله تورم سوخت ناشی از بحران تنگه هرمز و گازوئیل بود. با این حال، این رخداد نباید به یک «خوشخیالی کاذب» در داخل بینجامد. تجربه نشان داده دونالد ترامپ در دو سال باقی مانده ریاستجمهوری خود—چه در اصطکاک با کنگره دموکرات و چه در توافقی پشتپرده بر سر پروندههای خارجی—ممکن است برای فرار روبهجلو، پدال تنش نظامی و امنیتی با ایران را محکمتر بفشارد. در چنین مختصاتی، تنها معادلهای که میتواند ضامن «بازدارندگی پایدار» باشد، هدفگیری مستقیم ماشین تأمین مالی جنگ در واشنگتن است؛ وضعیتی که هزینه استقراض و نرخ بهره آنچنان بالا بماند که شلیک هر موشک و اعزام هر ناوگروه، عملاً ترازنامه والاستریت و خزانهداری آمریکا را هدف قرار دهد.
صورتحسابی که ترامپ را در سراشیبی قرار داد
محاسبات کاخ سفید، پیش از آنکه پای صندوقهای رأی به چالش کشیده شود، در پمپبنزینها، شبکه ترانزیت کالا و تالارهای والاستریت شکست خورد. ایران طی ماههای گذشته با فعالسازی اهرمهای انرژی پیرامون تنگه هرمز—که با تنگنای جهانی عرضه گازوئیل ناشی از آسیب پالایشگاههای روسیه همافزا شد—پاشنهآشیل واقعی اقتصاد غرب را نشانه رفت. این مانور دقیق مالی، فدرالرزرو را در تله «رکود یا تورم بیشتر» گرفتار ساخت؛ به گونهای که مهار قیمتها تنها با قفل کردن اقتصاد در نرخهای بهره بالاتر و سیاست انقباضی ممکن شد. جدول رو به رو ، سند عینی صورتحسابی است که کارزار ترامپ ناچار شد پای صندوق رأی تسویه کند.
ارقام این جدول به وضوح نشان دادند که چگونه شوک سوخت، پایگاه رأی ترامپ را ذوب کرد. اما پرسش حیاتی برای اتاقهای تصمیمگیری در تهران این است: آیا هدف ایران صرفاً باخت جمهوریخواهان بود، یا ایجاد قفلی ساختاری بر ماشین نظامی آمریکا؟ پاسخ در درک یک پدیده استراتژیک نهفته است: «لحظه لیز تراس» در نیویورک.
بازسازی «کابوس لیز تراس» در نیویورک؛ مثلثی که واشنگتن را قفل میکند
در پاییز ۲۰۲۲ در لندن، رویدادی رخ داد که دکترینهای کلاسیک مالی را باطل کرد. در شرایط عادی، بازارها نقش ضربهگیر یکدیگر را دارند: با ریزش بورس، سرمایهها به پناهگاه اوراق قرضه میروند و با افزایش سود اوراق، تقاضا برای خرید ارز ملی بالا میرود. اما در پدیدهای موسوم به «لحظه لیز تراس»، این پیشفرض نابود شد و مثلث سهگانه «ارز ملی»، «اوراق بدهی» و «شاخص سهام» به شکل زنجیرهای و همزمان فرو ریخت. تصویر این لحظه برای آمریکا به این صورت می تواند باشد.
1. حراج در بازار اوراق بدهی: با کاهش اعتماد نسبت به آینده دلار و قطعیت تداوم تورم انرژی، خریداران نهادی و بانکهای مرکزی خارجی به جای خرید، دست به حراج سنگین اوراق میزنند. سقوط قیمت اوراق، بازدهی آنها را تا سطوح بحرانی بالا میبرد و هزینه استقراض دولت را به شدت افزایش می دهد.
2. تخلیه حباب والاستریت: با پرواز نرخ بهره بدون ریسک به بالای ۵ درصد، نگهداری سهام پرریسک دیگر توجیه ندارد. همزمان، هزینه بهره بدهی بنگاههای تولیدی و بانکی جهش یافته و حباب بورس میترکد.
3. کاهش اعتبار دلار برای پناهگاه امن: در شرایط عادی، با جهش نرخ بهره، دلار تقویت میشد؛ اما در سناریوی لیز تراس و شرایط حاد بحران اعتبار بدهی، بازار به این نتیجه میرسد که بدهی آمریکا از نقطه بازگشت عبور کرده است. در نتیجه سرمایهها به پناهگاه اسکناس سبز نمیروند و بهجای بازچرخانی دلارهای نفتی در داراییهای آمریکا، طلا و کالاهای پایه اوج میگیرند و هژمونی دلار تَرَک برمیدارد.
در لندن ۲۰۲۲، این فاجعه سهگانه نخستوزیر وقت بریتانیا را ظرف ۴۴ روز ساقط کرد. نمونه آزمایشی این شوک در واشنگتن، در ۲ آوریل ۲۰۲۵ در پی تشدید جنگ تعرفهای رخ داد؛ جایی که افت همزمان دلار، اوراق و سهام، کاخ سفید را وادار به ترمز اضطراری کرد. بازسازی این کابوس در نیویورک یعنی محروم کردن واشنگتن از کارت اعتباری نامحدودش.
پاشنهآشیل ۳۶ تریلیون دلاری
قطعاً تصویر بالا به راحتی قابل ترسیم نیست. اما نمی توان گفت که حرکت در آن سو نیز ممکن نیست. امروز کوه بدهی فدرال آمریکا از ۳۶ تریلیون دلار عبور کرده و دادههای مالی حاکی از افت شدید «خالص خرید رسمی خارجیها» (بانکهای مرکزی و صندوقهای توسعهای بلندمدت) است. تا پیش از این، رشد چند غول فناوری و هوش مصنوعی والاستریت توانسته بود شاخصها را تصنعی سرپا نگه دارد؛ در حالی که زیر پوست اقتصاد، بخش مسکن، بانکهای منطقهای و صنایع زیر بار نرخهای بهره بالا به نفسنفس افتادهاند.
در این شرایط، ادامه راهبرد نامتقارن انرژی ایران و منجمد کردن تورم در سطوح بالا، فدرالرزرو را وادار میکند نرخ بهره را در اوج نگه دارد. با رسیدن نرخ بهره اوراق به نزدیکی ۵ درصد، خروج سرمایه از والاستریت تسریع شده و خزانهداری به مرور (و با سررسید شدن بدهی های قدیمی) در تلهای گرفتار میشود که هزینه سالانه بدهی آن به بالای ۱.۳ تریلیون دلار میرسد؛ رقمی که از کل بودجه نظامی پنتاگون نیز فراتر خواهد رفت! در چنین شرایطی، دولت آمریکا حتی توان مالی اداره تعهدات جاری خود را نخواهد داشت، چه رسد به تأمین مالی یک جنگ منطقهای جدید و پایه های یک بازدارندگی پایدار در آن شرایط امکان شکل گیری خواهد داشت.
دموکراتها فرشته نجات نیستند؛ مهار ترامپ در کجاست؟
این جاست که باید با یک خطای ادراکی خطرناک در محافل سیاسی داخلی مقابله کرد. تکیه بر این فرض غیرعقلانی که ورود اکثریت دموکرات به کنگره، خودبهخود مانع تحرکات نظامی علیه ایران میشود، خطایی محاسباتی است. حتی می توان این برآورد را داشت که رئیس جمهور مستقر آمریکا که در سیاست داخلی هم اینک در حال زمینگیرشدن است، با تکیه بر اختیارات فرماندهی کل قوا، بیش از هر زمان مستعد «ماجراجویی نظامی خارجی برای فرار روبهجلو» است.
در نتیجه فرمول مهار ترامپ زخمی، دخیل بستن به راهروهای کنگره نیست؛ در قفل کردن حساب بانکی او در خزانهداری آمریکا نهفته است.
اگر ایران تحت تأثیر سیگنالهای دیپلماتیک یا توافقهای شکننده، اهرم تنگه هرمز را سست کند، تورم انرژی تخلیه شده، فدرالرزرو نرخ بهره را تعدیل میکند و خزانهداری با دستی بازتر، مجدد بستر مالی لشکرکشیها را فراهم میسازد.
روشن است که این دکترین به معنای انسداد کور یا خودتحریمی آبراه نیست، بلکه بر مدیریت هوشمند این تنگه استوار است؛ ابزاری که بدون درگیر کردن شریانهای حیاتی تجارت ملی، جریان سوخت غرب را گران و متزلزل نگه میدارد. تنگه هرمز یک شاهراه ساده عبوری نیست؛ وثیقه زندهای است که به شکل معکوس، بهعنوان رگولاتور نرخ بهره در نیویورک عمل میکند. تا زمانی که هزینه استقراض واشنگتن زیر فشار این اهرم در مرز بحران بماند، هر ارادهای برای حمله نظامی، پیش از اتاق جنگ، پشت ترازنامه ورشکسته خزانهداری متوقف خواهد شد.