سودسازی با حربه گرانسازی
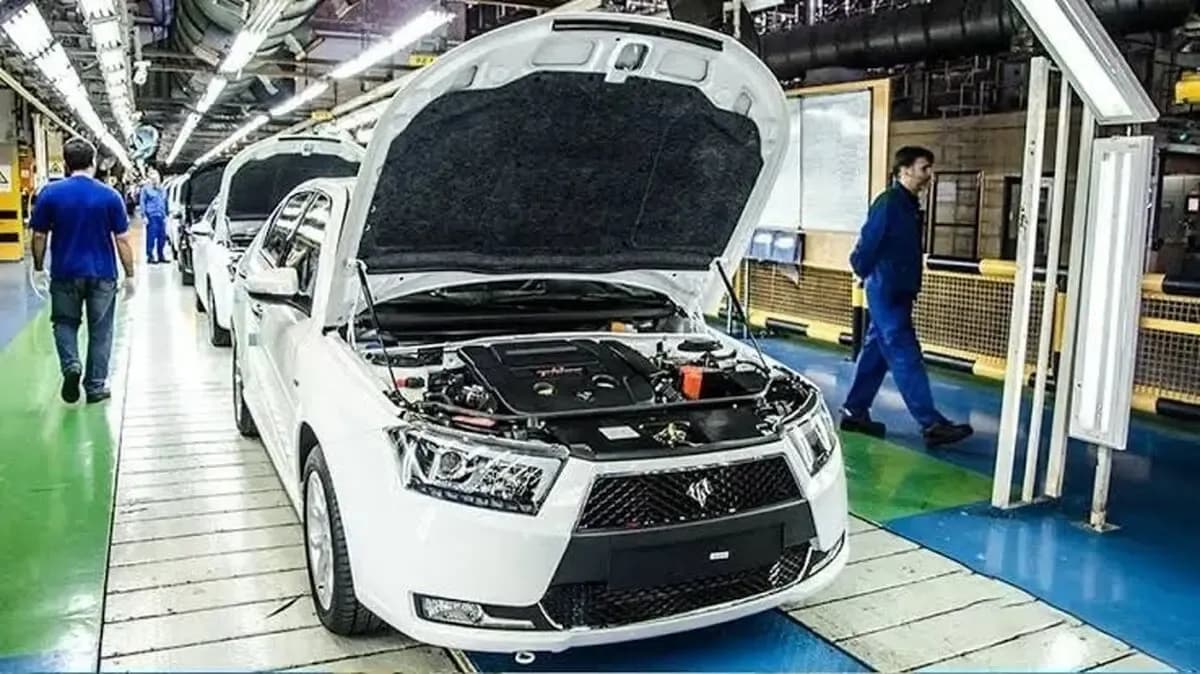
کارنامه ششماهه ایرانخودرو نشان میدهد با وجود افت ۲۲ درصدی تولید و به مدد افزایش قیمت، این شرکت از زیان عملیاتی به سود رسیده است. اما وضعیت سایپا و پارس خودرو متفاوت بوده است.
در سالهای اخیر نسخهپیچ اصلی صنعت خودرو همواره یک گزاره مشخص بوده است: «قیمتگذاری دستوری عامل همه مصائب است؛ نرخ را آزاد کنید تا تولید جان بگیرد و زیانها محو شود.» با همین منطق، از زمستان گذشته تا به امروز، مجوزهای پیاپی افزایش قیمت صادر شد و در تازهترین پرده، ایرانخودرو بار دیگر متقاضی جهش بیش از ۵۰ درصدی قیمتها شده است. اما انتشار صورتهای مالی ۶ ماهه نخست سال جاری بر روی سامانه کدال، پرده از واقعیتی پیچیدهتر و نگرانکنندهتر برمیدارد. اعداد و ارقام رسمی نشان میدهند گرچه درآمد اسمی خودروساز با تغییر نرخها اوج گرفته و سود عملیاتی محدودی روی کاغذ نشانده، اما در عمل نه تیراژ تولید جان گرفته و نه زیاندهی خالص شرکت پایان یافته است، بلکه این دستاورد شکننده نیز زیر بار غولآسای هزینههای مالی و تعهدات معوق دود میشود.
رشد ۵۵ درصدی درآمد با افت ۲۲ درصدی تولید!
برای فهم وضعیت ایرانخودرو، نیازی به تخصص پیچیده حسابداری نیست؛ کافی است دو متغیر ساده «دخل ریالی» و «تعداد خودروی تولیدشده» کنار هم گذاشته شوند. در نیمه نخست امسال، درآمد عملیاتی شرکت اصلی ایرانخودرو با جهش حدود ۵۵ درصدی از ۲۱۲ همت (هزار میلیارد تومان) به بیش از ۳۲۸ همت رسید. به زبان ساده، پول بسیار بیشتری وارد حسابهای شرکت شده است.
اما آیا این پول حاصل کارخانه پرکارتر و تحویل خودروی بیشتر به مردم بوده است؟ آمار کدال با صراحت میگوید: خیر! مجموع تیراژ تولید این خودروساز از ۲۶۳ هزار دستگاه در نیمه اول پارسال به ۲۰۵ هزار دستگاه سقوط کرده که نشاندهنده افت نزدیک به ۲۲ درصدی تولید است. حتی تعداد فروش نیز از ۲۵۳ هزار به حدود ۱۹۳ هزار دستگاه تنزل یافته (افت ۲۴ درصدی). صورتهای مالی خودروساز به صراحت اقرار دارد که رشد ۵۸ درصدی مبالغ فروش داخلی، صرفاً «ناشی از تغییر نرخ» بوده است. به بیان شفاف، خودروساز بزرگ کشور محصول کمتری ساخته و به بازار عرضه کرده، اما پول بسیار بیشتری از جیب خریداران دریافت کرده است؛ وضعیتی که نشان میدهد موتور درآمدزایی نه از مسیر «بهرهوری»، بلکه صرفاً از شاهراه «تورم قیمتی» تغذیه شده است.
تحقق سود عملیاتی همزمان با تداوم زیان دهی
در نگاه نخست به ترازنامه، یک خبر خوشِ ظاهری به چشم میخورد: زیان عملیاتی ۱۰.۵ همتی نیمه اول سال گذشته، اکنون جای خود را به سود عملیاتی حدود ۹۰۹ میلیارد تومانی داده است؛ رویدادی که طرفداران آزادسازی ممکن است سریعاً آن را نشانه «خروج از زیاندهی با اصلاح قیمت» معرفی کنند. اما واقعیت نهایی ترازنامه چیز دیگری است: ایرانخودرو همچنان در مدار زیان سنگین میچرخد و در همین شش ماه نزدیک به ۸ همت (۷.۹ همت) زیان خالص بر جای گذاشته است.
از سوی دیگر، کالبدشکافی همان سود عملیاتی ناچیز نیز ماجرا را به کلی دگرگون میسازد. در دل درآمدهای ایرانخودرو، سرفصلی تحت عنوان «سود فروش مواد اولیه» نشسته که رقمی معادل ۹.۶ همت را نشان میدهد؛ رقمی که عمدتاً حاصل واگذاری مواد و قطعات به شرکت ساپکو و دیگر زیرمجموعههاست. این یعنی سود حاصل از فروش مواد خام بهتنهایی بیش از ۱۰ برابر کل سود عملیاتی ثبتشده شرکت است! اگر این معامله درونگروهی و درآمدهای غیرعملیاتی کنار گذاشته شوند، چرخه اصلی تولید خودرو نهتنها سود خالص ندارد، بلکه در مدار عملیاتی نیز همچنان زیانده است؛ بهویژه آنکه با افت بهرهبرداری از خطوط تولید به ۷۱ درصد ظرفیت اسمی، بیش از ۶.۳ همت هزینه بابت «ظرفیت خالی و جذبنشده» روی دست شرکت مانده است.
بلعیده شدن سود در تله بدهی و تسهیلات بانکی
چالش ساختاری دیگر، باتلاق بدهیهاست. تا پایان شهریور امسال، مجموع بدهیهای ایرانخودرو با جهش ۳۲ درصدی از مرز ۳۷۰ همت گذشته است. یکی از خطرناکترین بخشهای این بدهی، بدهی ۱۴۳ همتی ناشی از قراردادهای پیشفروش با مردم است؛ جایی که شرکت متعهد به تحویل بیش از ۱۶۴ هزار دستگاه خودرو است و طبق اسناد، بیش از ۵۶ هزار دستگاه از این تعهدات سررسید شده و هنوز معوق ماندهاند.
همزمان، هزینههای مالی شرکت با پرواز ۱۶۳ درصدی به ۱۳.۳ همت رسیده است؛ رقمی که عمدتاً شامل سود تسهیلات بانکی و سود مشارکت خودروهای پیشفروششده است. جالب این که کل سود ناخالص شرکت در این دوره ۱۴.۸ همت بوده است؛ یعنی ۹۰ درصد سود ناخالص به دست آمده، مستقیماً به کام بانکها و جریمه تأخیر تحویل خودرو ریخته شده است. در چنین وضعیتی، حتی اگر قیمت کارخانه باز هم بالا برود، هیولای هزینههای مالی برآمده از سوءمدیریت و تأخیر در تحویل، تمامی منافع را خواهد بلعید.
قاب مقایسه؛ چرا سایپا و پارسخودرو با گرانی هم نجات نیافتند؟
برای آنکه مشخص شود گره اصلی صنعت خودرو صرفاً فرمول قیمتگذاری نیست، باید به آن سوی جادهمخصوص نگریست. صورتهای مالی سایپا و پارسخودرو تصویری بهمراتب تاریکتر پیش چشم میگذارند و نشان میدهند که چگونه افزایش نرخها نتوانسته سد راه تعمیق بحران شود.در نیمه نخست امسال، در حالی که قیمت محصولات سایپا نیز دستخوش افزایش بود، درآمد عملیاتی این شرکت ۲۶ درصد ریزش کرد و به ۳۶.۴ همت رسید. نتیجه این انقباض، ثبت زیان عملیاتی هولناک ۲۷ همتی برای نارنجیپوشان بود. وضع پارسخودرو نیز بهتر نیست؛ افت ۴۴ درصدی درآمد عملیاتی و زیان نزدیک به 9 همتی نشان میدهد که چرخ تولید در این شرکتها از صرفه افتاده است.
این مقایسه یک واقعیت اقتصادی مهم را فریاد میزند: خودروسازی صنعتی مبتنی بر «تیراژ و مقیاس اقتصادی» است. وقتی به دلیل تنگنای نقدینگی، بدهی به قطعهسازان، مشکلات ارزی و ناکارآمدی خطوط، تیراژ تولید سقوط میکند، افزایش قیمت کارخانهای محصولات حتی ممکن است توان جبران هزینههای سربار و بهای تمامشده قطعات گرانشده را نداشته باشد. سایپا و پارسخودرو نشان دادند گرانی بدون جریان پایدار تولید، تنها زیانها را جهش میدهد.
چرخه بیپایان دست در جیب خریدار
ادعای ایرانخودرو مبنی بر تحمیل زیان ۱۸.۷ همتی از محل قیمتگذاری تکلیفی در ششماهه امسال (و ادعای زیان انباشته ۱۷۶ همتی طی چند سال اخیر) هرچند از منظر مالی نیازمند تدبیر منطقی است، اما نمیتواند سرپوشی بر اتلاف منابع، ناکارآمدی خطوط و جهش سرسامآور هزینههای مالی باشد.
تجربه ۶ ماهه اخیر نشان داد سود ثبتشده روی کاغذ ایرانخودرو نه نشان از جهش بهرهوری دارد و نه پایدار است، بلکه بر پایههای متزلزل فروش مواد خام، کاهش عرضه به بازار و بار سنگین تعهدات معوق استوار است.
تقاضای دوباره برای افزایش ۵۵ درصدی قیمتها که خبرگزاری فارس خبر آن را اعلام کرده، اگر بدون اصلاح ساختار هزینهها، بدون انضباط مالی و بدون بازگشت تیراژ تولید به خطوط همراه باشد، صرفاً چرخهای باطل میسازد: «گرانسازی برای پرداخت سود وامهای بانکی و پنهانسازی ناکارآمدی». صنعتی که با افت ۲۲ درصدی تولید خواهان دریافت درآمد بیشتر از خریداران است، پیش از اصلاح فاکتورها، به جراحی اساسی در بهرهوری و انضباط ساختاری نیاز دارد.
کارنامه نیمساله خودروسازان در کدال
کارنامه 6 ماهه ایران خودرو در یک نگاه:
درآمد عملیاتی ایرانخودرو: ۳۲۸ همت (۵۵+ درصد رشد؛ صرفاً ناشی از افزایش فاکتورها نه تیراژ)
تیراژ تولید ایرانخودرو: ۲۰۵ هزار دستگاه (۲۲ درصد افت نسبت به مدت مشابه پارسال)
تیراژ فروش ایرانخودرو: ۱۹۳ هزار دستگاه (۲۴ درصد کاهش)
هزینههای مالی و بانکی: ۱۳.۳ همت (۱۶۳+ درصد جهش؛ بلعیدن ۹۰ درصد سود ناخالص)
کوه بدهیهای کل: ۳۷۰ همت (رشد ۳۲ درصدی ظرف ۶ ماه)
خودروهای معوق تحویلنشده: بیش از ۵۵ هزار دستگاه (از مجموع ۱۶۴ هزار تعهد قراردادی)
سود فروش مواد اولیه: ۹.۶ همت (بیش از ۱۰ برابر کل سود عملیاتی ۹۰۹ میلیاردی شرکت)
زیان خالص نیمساله: ۷.۹ همت (تداوم زیاندهی با وجود رشد اسمی درآمدها)
وضعیت در سایپا و پارسخودرو (نشانههای شکست گرانی بدون رشد تولید):
درآمد سایپا: افت ۲۶ درصدی / زیان عملیاتی: ۲۷ همت
درآمد پارسخودرو: افت ۴۴ درصدی / زیان خالص: 9.1 همت